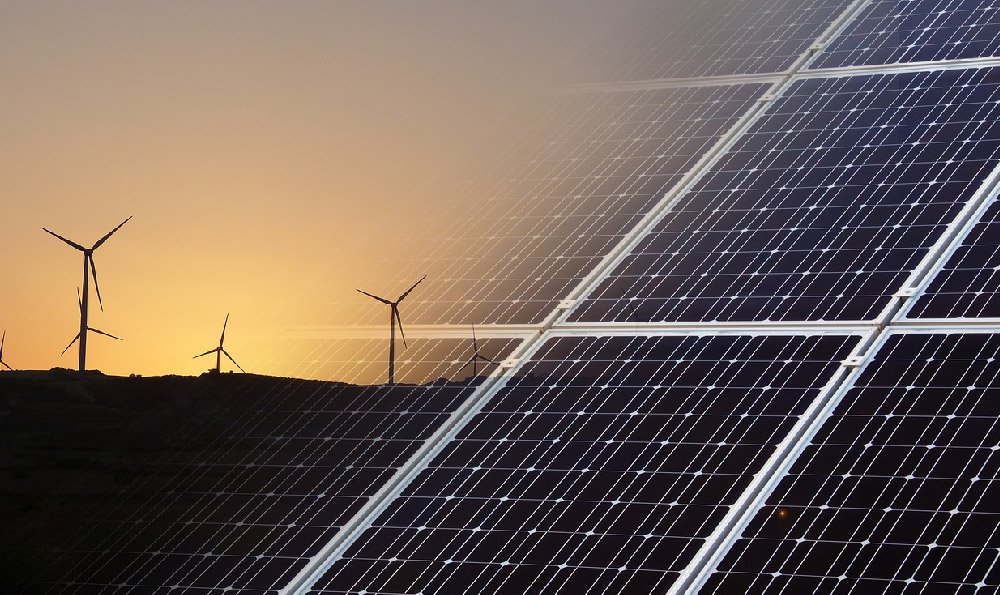
新能源光伏发电前景如何?在新能源领域摸爬滚打了12年的我,司徒嘉文,从曾经的逆变器调试工程师,到如今负责全流程项目开发,每次被问及这个问题,总会忍不住笑着摇头。因为“前景”二字,是热烈的追捧,也是暗流涌动的博弪。光伏能否撑起全球能源转型的脊梁?让我们一起撕开那些或乐观或悲观的表象,看清新能源光伏发电的真实未来。
如果把时间轴拉至2024年,将会惊讶于光伏技术的进化速度。2014年单晶PERC电池量产转换效率徘徊在19%上下,十年过去,TOPCon、异质结、钙钛矿等新技术百花齐放,产业主流量产效率步步高升,头部企业如隆基绿能、晶科能源等已经实现24%以上的组件效率输出,研发实验室更是突破28%大关。
很多投资者、高校毕业生、甚至乡镇企业家问我:光伏现在还赚钱么?我不卖关子。2024年中国光伏发电度电成本普遍降至0.25元—0.35元人民币,部分西部大型电站已低于0.2元。与2020年相比下降近40%。以此水准和煤电、风电等主流能源竞价已近持平,或者说,发电侧的“平价上网”在绝大多数区域已彻底实现。收益永远和风险并存。屋顶电站需要考虑运维、逆变器更换、并网政策变化等细节问题。行业整合加速、“领跑者”企业越发强大,二三线产能陷入生存困境。但对消费者、用能大户而言,门槛降低——尤其分布式市场与工商业光伏,愈发像一场可控的资产投资。冷热交融之间,行业数据不会说谎:2023年全球新增光伏装机达390GW,中国占比超50%。不止是“安装热”,更是“投资热”。
如果说过去几年光伏是靠补贴、政策兜底,那2022年“双碳目标”推到台前后一切彻底被颠覆。无论是国家电网“消纳侧”智能升级,还是各地用能权交易、绿证市场的开放,企业负有绿色减排的真实压力。站在项目开发一线,“哪里有能耗限令、环保压力,哪里就有光伏业务”。长三角、珠三角的大型制造业、世界500强在前三年里争相布局屋顶分布式发电。还有工信部发布的“智能光伏产业园区”,直接刺激了终端创新:储能系统、户用逆变器、智慧能管平台如雨后春笋。数据更有说服力:2023年中国“绿电”交易规模近400TWh,同比增长超60%;分布式光伏新增容量首次超过大型地面电站。这是结构变化,也是商业逻辑的再升级。
很多人以为光伏只是中国制造的胜利,2024年全球产业链正经历新格局重塑。欧美推行“本地化制造”,印度、土耳其等国频推关税壁垒。与此欧洲能源危机、充电桩高速铺展、美日韩大力投入户用储能,都是光伏出海的机会和挑战。我的朋友在越南、巴西等新兴市场忙得风生水起。数据显示,中国光伏组件2023年出口量同比增长34%,但企业“走出去”面临知识产权、技术标准认证、双反调查的多重挑战。不再是粗放式扩张,而要靠创新、品牌、服务去打开市场。这一切,既为行业带来不确定性,也造就了更高门槛下的独角兽。
你可能是新能源行业的从业者,也可能只是关心老家屋顶能否装上光伏板。坦率讲,这几年“野蛮生长”的故事已成过往,新一轮的机会,更倾向于技术、品牌和模式创新者。对于普通家庭,户用光伏在国家补贴退坡、分布式电价波动下,有必要进行精算,保持理性投资。对企业,绿色能源已不只是成本优化,更关乎ESG(环境、社会与治理)责任。我经常建议,评估“光伏发电前景”时,不仅要看市场、政策、技术三维,更要做好本地化调研,算清收益账、政策风险、项目周期等因子。曾见过不少跟风投资,终究因前期评估不足而陷入纠纷。而那些做足功课、与专业团队合作的项目,往往能趟出一条确定的赢利路。
2024年之后,“新能源光伏发电前景如何”已是所有能源从业者、投资者、消费者共同的话题。趋势很清晰:全球能源结构正在深刻演变,光伏是当前已知廉价、可扩展、绿色的最优解之一。它不会再重复单级市场、短期暴利的神话,而会成为基础设施厚积薄发的长期赛道。从身处其中的感受来看,我更倾向把光伏比作“能源界的互联网”,只有不断跃进、持续创新才能跟上浪潮。
至于个人如何抓住机会,或许该换个角度:不是追问“前景如何”,而是自问能否成为“前景”的一部分。行业格局变迁之快,技术进步之猛,政策风向之灵活,注定这是一场永不落幕的赛跑。新能源光伏,不会辜负认真思考和持续行动的人。
——司徒嘉文