正如来自可再生能源行业一线的我——林靖川,这些年见证了一批批风电项目的崛起与沉浮。翻阅2025最新产业数据,每一组数字背后都暗藏着项目成败的微妙逻辑。我知道很多人对风电项目充满好奇,既有向往的热情,也有现实的疑惑。我希望用我的视角,将那些未必能在公开宣传中看到的风电项目“真相”,一股脑抛开给你。
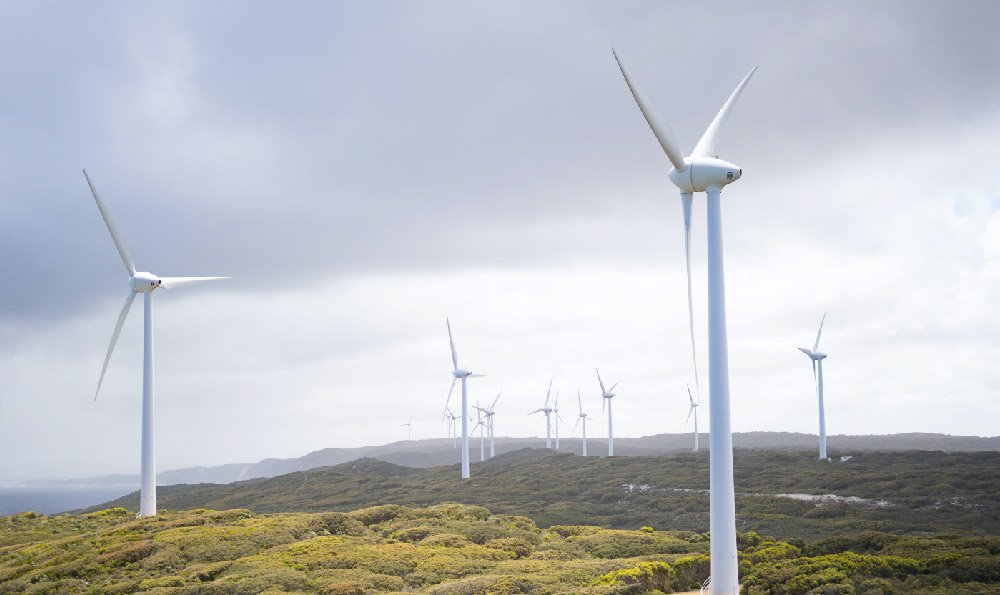
2025年,全球风电新增装机容量首次突破140GW,中国占据了60%以上的份额。从外部看,如此庞大的数字,透露着无穷机遇。但如果你走进风电项目的内部,逻辑并不简单。以江苏沿海某新投产风场为例,项目总额高达36亿元人民币,但真正核算净收益时,却只能保持微薄盈利。
这里的核心落脚点是:土地资源的稀缺性、并网消纳能力的限制,以及政策红利下的热炒,正在重新定义风电项目的“风口”。并不是所有的风电项目都是“躺赢”,有的甚至在并网难题前铩羽而归。
风电开发者们热议的“弃风限电”现象,在2025年依旧存在。数据显示,今年全国弃风率依然维持在4.2%左右,西北部分地区一度高达11%。投资者看到的是排队并网、消纳受到区域电网容量制约的现象。只有提前预判本地消纳能力、紧跟“十四五”能源规划,才能让风电项目不被吞没在海量数字的浪潮之中。
理论上的风能资源测算,和现实世界的风机布置,总归有那么点反差。作为业内多年技术顾问,我看过无数项目书上的漂亮曲线,但风电场落地后,往往会遇到“风与地形”的尴尬碰撞。2025年,主流机型已经升级到8MW级别,智能化监控、叶片自调节等技术已广泛用上。风速微小的变化、地形切割、风机布局优化、噪音控制,这些才是风电项目的“命门”。
真实的数据是:即使同一片区域,风能可利用小时数依然有15%以上的波动。这意味着,同样的投资,可能有人赚得盘满钵满,有人却因“风场选址失误”而收益打折。2025年江苏如东项目,因引入AI风资源分析,提升了6%的年利用小时数,直接拉高项目净利润。而过于依赖传统经验错判风能分布,往往导致资源浪费和收益流失。
设备国产化率今年已突破97%,但高端主控系统部分依然依赖进口。国产设备后期维护便捷,用户体验提升,但初期调试和系统适配期,还是容易遭遇“水土不服”。技术壁垒及供应链波动对新项目的影响,远比普通人想象中复杂。
一旦政策风向有所明朗,资本市场的热情总让人唏嘘。2025年,风电相关A股上市公司整体市值上涨23%。央企领衔的“绿电资产证券化”火爆依旧,社会资本踊跃。但在我看来,资本的潮汐有时候更像风场的风——一阵猛、一阵弱。表面的“风电热”,背后则是项目收益率竞争的内卷。
很多并不亲历现场的投资者,容易忽略风电项目的周期特性。一个风电场从前期资源测算、立项审批、环评、到最终并网并非一帆风顺。2025年,平均项目开发周期从4.7年缩短到3.8年,但融资成本随着利率调整及补贴退坡而出现波动,实际IRR(内部收益率)下行趋势明显。
我和不少项目开发者聊过,行业普遍的共识是:“现金流为王,补贴不再是救命稻草。”很多新晋投资者会过度依赖补贴模型,忽略了实际消纳、运维成本甚至碳交易的变量。2025年碳配额价格已有回升,但仅依靠碳交易支撑收益已不现实。精细化管理、技术升级、与工业用户的直购电合同,才是留住现金和利润的核心抓手。
谈风电,不能不关注能源革命背景下的竞争与协同。2025年,储能和风电耦合项目蔚然成风,新能源+储能配比的达标率已提升至68%。我曾参与的山东半岛某储能风电项目,因采用5%功率配备2小时储能模式,项目消纳能力和调频收入均有可观提升。
但市场远未成熟。储能设备投资回收期拉长,后续电价机制与调度优化仍然充满变数。风电企业需要拥抱变化,通过技术创新与能源数字化抓住未来的钥匙。
而最大的观念变化,是风电项目逐步从“补贴型”转为“市场化型”——不再一味依赖政策,而是依靠技术、管理、资源等多重能力共同发力。2025年,广东、山东、江苏等省份风电平价项目比例已大幅提升,部分示范项目实现市场化电价下的稳定盈利。在这种格局转变下,团队的项目管理能力、全生命周期成本控制,成为了胜负手。
想抓住风电项目的红利,绝不只是追热点,更需要量力而行。风电并没有神化的捷径,每一个数据、每一份环评、每一次运维,都是团队用脚步丈量出来的真实。我始终相信,无论资本怎样轮动、政策如何调整,只有落实到风资源端、技术端、市场端的综合提升,才能在风电项目的舞台上脱颖而出。
展望2025年下半年,分布式风电和“风光储一体化”趋势愈发明朗。从沿海到内陆,从高原到海上,风电项目的逻辑逐渐从宏大叙事,转向了精细化运营与局部创新。这也是我——林靖川和无数同仁依然坚定选择奔赴现场的理由:想真正读懂风电项目,不止要仰望风口,更要脚踏实地,解出属于自己的逻辑。
风电项目的始终属于那些既能抓住风,也能冷静看风的人。而你,准备好了吗?